


Quando você consulta a rentabilidade do seu plano de previdência complementar, qual é o primeiro número que procura? Provavelmente, o percentual que mostra quanto o investimento rendeu naquele período. Esse número é importante. Afinal, ele mostra como os investimentos se comportaram. Porém, será que uma rentabilidade de 10% significa, necessariamente, que seu patrimônio aumentou 10% em poder de compra?
A resposta é: não necessariamente. Para entender o que realmente ocorreu com o seu investimento, é preciso olhar também para a inflação e para o período analisado. É aí que a rentabilidade começa a ganhar significado.
Quanto rendeu?
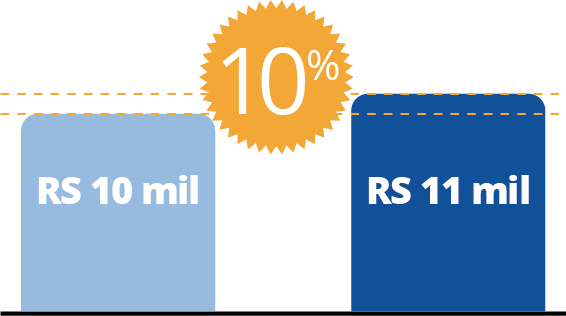
Imagine que você tenha R$ 10 mil investidos e, em determinado período, a rentabilidade seja de 10%. Ao final desse período, considerando apenas esse resultado e desconsiderando outros efeitos, o patrimônio passaria para R$ 11 mil. Essa é a rentabilidade nominal: o percentual de crescimento do investimento no período.
No entanto, existe uma outra pergunta importante: O que aconteceu com os preços nesse mesmo período? E a inflação? Inflação é o aumento generalizado dos preços de bens e serviços ao longo do tempo. Se os preços aumentaram 6% no mesmo período em que seu investimento rendeu 10%, o seu dinheiro cresceu, mas não é correto concluir simplesmente que você ficou 10% “mais rico” em termos de poder de compra.
Isso acontece porque uma parte do rendimento apenas compensou a perda do poder de compra provocada pela inflação.
Então, quanto eu ganhei de verdade?
É aqui que entra o ganho real. De forma simplificada, ele representa quanto o investimento cresceu acima da inflação, mostrando a evolução do poder de compra do patrimônio.
No exemplo:
• Rentabilidade nominal: 10%
• Inflação: 6%
• Ganho real: aproximadamente 3,8%
A diferença não é simplesmente 10% menos 6%, porque os dois percentuais incidem sobre bases diferentes. A relação exata pode ser calculada pela fórmula:
Ganho real = [(1 + rentabilidade) ÷ (1 + inflação)] − 1
Nesse exemplo, o ganho real é de aproximadamente 3,8%.
Recapitulando, o investimento cresceu 10% nominalmente, informação que você costuma ver nos resultados como rentabilidade nominal. Os preços subiram 6%, então calculando esse impacto, você encontra o crescimento real de 3,8%, conhecido como rentabilidade real.
E por que não olhar apenas um mês?
Porque previdência complementar é um investimento construído no longo prazo. Um resultado mensal pode ser positivo ou negativo por diversos motivos. Os investimentos estão sujeitos às condições do mercado, às taxas de juros, à inflação e ao comportamento de diferentes classes de ativos. Por isso, um único mês não conta toda a história.
Imagine dois meses:
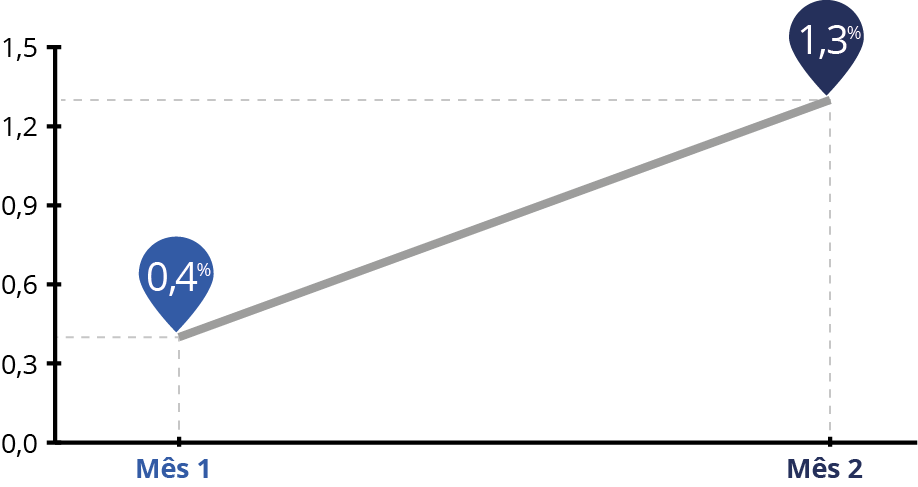
Mês 1: rentabilidade de 0,4%
Mês 2: rentabilidade de 1,3%
Se você observar apenas o primeiro resultado, poderá ter a impressão de que o desempenho foi baixo. Se olhar apenas o segundo, poderá concluir que foi excelente. Nenhuma das duas leituras, isoladamente, é suficiente para avaliar a evolução de um investimento previdenciário. O mais importante é observar os resultados ao longo do tempo, considerando também o horizonte do investimento e os objetivos de longo prazo da previdência.
Longo prazo muda a forma de olhar para o investimento
Na previdência complementar, o objetivo não é obter o melhor resultado em um mês específico. O objetivo é construir patrimônio ao longo dos anos para complementar a renda no futuro. Isso significa que a análise deve considerar períodos mais amplos e a consistência dos resultados, e não apenas oscilações pontuais.
Um mês negativo não significa, necessariamente, que o investimento deixou de cumprir seu papel. Da mesma forma, um mês excepcionalmente positivo não garante que o mesmo resultado será repetido. O que importa é entender como o patrimônio está evoluindo ao longo do tempo. Rentabilidade é importante, mas contexto também.
Quando você consulta os resultados dos investimentos da Funpresp-Jud, experimente ir além da pergunta: Quanto rendeu? Faça também estas perguntas: Qual foi o período analisado? Como esse resultado se compara à inflação? Houve ganho real? Como esse resultado se comporta em uma perspectiva de longo prazo?
Esse olhar mais completo ajuda a transformar um percentual em informação útil para acompanhar a formação do seu patrimônio previdenciário.
Do número ao significado
Acompanhar a rentabilidade é uma forma de participar mais ativamente da construção da sua reserva previdenciária. Não é preciso ser especialista em investimentos para começar.
O primeiro passo é conhecer os resultados. Depois, compreender o que eles significam.
Quanto seu investimento rendeu é importante, mas essa não é a única pergunta.
Teste rápido
Agora é com você participante! Responda a cinco perguntas, participe do sorteio de um Kit Viagem e descubra se você já consegue ir além do número para entender o que ele significa!
Regras para participar do sorteio
- Ser participante da Funpresp-Jud.
- Preencher nome completo, CPF e e-mail no formulário do Teste Rápido.
- Acertar pelo menos quatro respostas do teste.
- Seguir pelo menos uma das redes sociais da Funpresp-Jud:
Instagram @funprespjud
Facebook facebook.com/funprespjudiciario
Youtube youtube.com/funprespjud
Premiação:
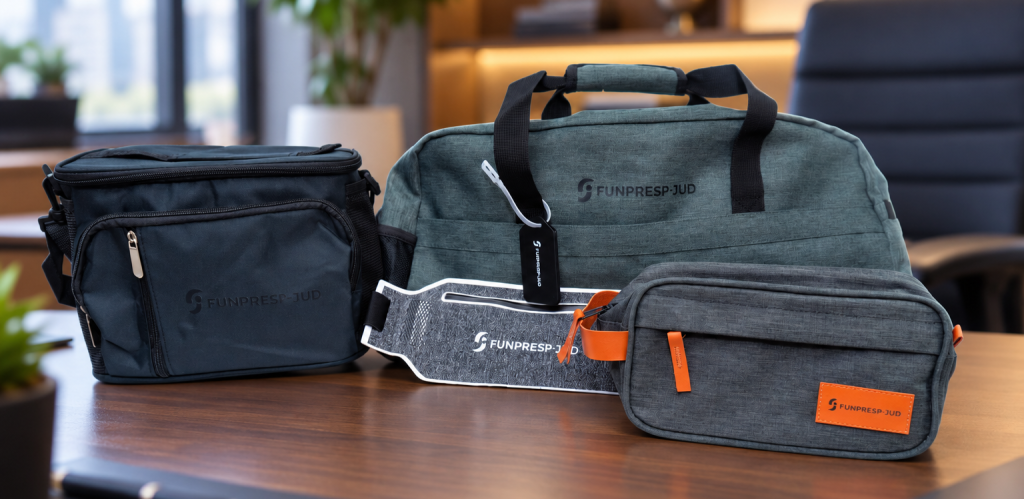
Kit de Viagem: Bolsa térmica, bolsa de viagem, bolsinha de viagem, identificador de mala e pochete para guardar dinheiro, cartões e documentos.
O sorteio será realizado no dia 7/10/2026, com divulgação no Instagram (@funprespjud).
O que você sabe sobre Rentabilidade?
Responda agora, clicando aqui!

E continue acompanhando as informações sobre os investimentos da Funpresp-Jud. Conhecimento ajuda você a acompanhar, planejar e tomar decisões com mais segurança!


